Mise en garde — à lire avant utilisation
L’information présentée est de nature générale et fournie à titre informatif.
Elle ne constitue pas un avis juridique, professionnel ou d’assurance.
Les obligations légales, réglementaires et contractuelles doivent être vérifiées auprès de sources officielles et de professionnels qualifiés (juristes, notaires, courtiers, évaluateurs, architectes).
Adaptez toute recommandation à votre déclaration de copropriété, à vos règlements et à la réalité de votre immeuble avant toute décision ou diffusion.
Description détaillée
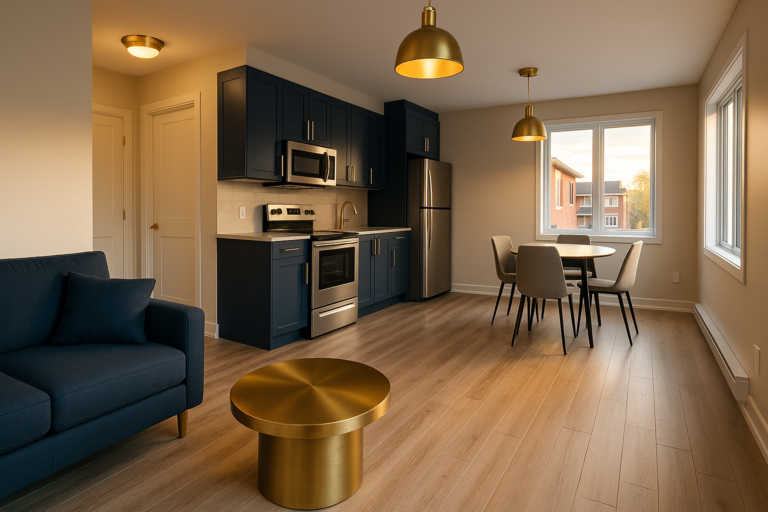
La « description de référence » d’une unité de copropriété est un outil clé de gestion et d’assurance.
Elle définit, pour les fins d’assurance, le niveau de finition et les équipements d’origine des parties privatives, afin de distinguer clairement ce qui relève du syndicat et ce qui constitue une amélioration à la charge du copropriétaire.
Bien rédigée, elle réduit les litiges, accélère les règlements de sinistres et clarifie la communication entre le syndicat, les copropriétaires et les assureurs.
À quoi sert la description de référence en pratique
Lors d’un dégât d’eau, d’un incendie ou de tout autre sinistre touchant une unité, l’assureur du syndicat indemnise, en principe, la remise en état des parties privatives « telles qu’à l’origine », alors que l’assureur du copropriétaire couvre les améliorations.
La description de référence devient la pierre de touche pour faire cette distinction et éviter les débats interminables sur la valeur des finis, des armoires, des planchers ou des équipements.
Elle sert aussi d’outil de prévention en sensibilisant les copropriétaires à l’importance d’assurer adéquatement leurs améliorations.
Le cadre juridique à connaître (à vérifier)
Selon le Code civil du Québec et les réformes récentes en assurance de copropriété (souvent associées à la Loi 141), le syndicat doit, pour les fins d’assurance, tenir une description des parties privatives permettant d’identifier l’état d’origine des finis et des équipements.
Cette exigence vise à faciliter le règlement des sinistres et à bien distinguer les améliorations des copropriétaires.
Les références légales précises, leur interprétation et leur application à votre immeuble doivent être vérifiées auprès de sources officielles et de professionnels compétents.
Ce que la description de référence devrait contenir
La description de référence ne recense pas chaque unité une à une, mais décrit les standards par « types » d’unités lorsque c’est pertinent (ex. unités 1 chambre, 2 chambres, penthouses, rez-de-jardin).
Elle devrait indiquer, avec un niveau de détail suffisant mais raisonnable :
- • Planchers (matériau et grade) ; murs et plafonds (finitions usuelles) ;
- • Portes intérieures, quincaillerie et moulures de base ;
- • Armoires et comptoirs d’origine (matériau/qualité) ;
- • Appareils de plomberie (évier, lavabo, toilette, baignoire/douche, robinetterie) ;
- • Appareils électriques et d’éclairage d’origine, prises et plaques standard ;
- • Systèmes mécaniques en partie privative (ex. échangeur d’air, thermopompe murale, convecteurs), lorsque ces éléments appartiennent à l’unité selon la déclaration de copropriété ;
- • Revêtements de balcon/terrasse et auvents, uniquement s’ils font partie des parties privatives selon la déclaration (à vérifier) ;
- • Fenestration et portes donnant vers l’extérieur, si et seulement si elles relèvent des parties privatives dans votre copropriété (à vérifier) ;
- • Mentions de plans, photos datées, schémas et annexes utiles ;
- • Date d’adoption, version et procédure de mise à jour.
L’objectif est de décrire le « standard d’origine » de manière objective et vérifiable, sans imposer une marque ou un modèle précis quand ce n’est pas nécessaire.
Des plages de qualité (ex. stratifié commercial vs bois d’ingénierie) sont souvent suffisantes.
Comment l’adopter et le mettre à jour
La préparation est généralement confiée au conseil d’administration, avec l’appui du gestionnaire, d’un évaluateur, d’un architecte ou de l’assureur, selon la complexité de l’immeuble.
Une fois le projet rédigé :
- • Le conseil adopte la description par résolution et en consigne la version et la date ;
- • Les copropriétaires sont informés et le document est rendu accessible (registre du syndicat, extranet, etc.) ;
- • La description est mise à jour après des travaux majeurs qui modifient l’état d’origine (ex. réfection majeure des unités modèles autorisée par le syndicat) ou lorsqu’on constate qu’elle ne reflète plus la réalité ;
- • Un rappel annuel, au moment du renouvellement d’assurance, permet de valider qu’aucun ajustement n’est requis.
Les modalités exactes d’adoption et d’archivage devraient être alignées avec la déclaration de copropriété et les bonnes pratiques de gouvernance (à vérifier).
Lien avec la déclaration de copropriété et les parties communes
La description de référence n’a pas pour fonction de redéfinir les parties communes et les parties privatives.
Elle doit s’y conformer.
Avant de l’approuver, validez :
- • Ce qui est expressément partie privative ou partie commune dans votre déclaration de copropriété ;
- • Les éléments qui sont parties communes à usage restreint ;
- • Les obligations d’entretien et de réparation attribuées par la déclaration ou par la loi (à vérifier).
Toute ambiguïté doit être levée avant l’adoption pour éviter des interprétations contradictoires en cas de sinistre.
Utilisation lors d’un sinistre : exemple concret
Un dégât d’eau endommage le plancher d’une unité.
La description de référence indique un plancher de stratifié de grade « X ».
Le copropriétaire avait remplacé ce plancher par du bois d’ingénierie de grade supérieur.
L’assureur du syndicat indemnise sur la base du stratifié standard décrit.
L’écart lié au bois d’ingénierie constitue une amélioration et relève de l’assurance du copropriétaire.
Cette mécanique s’applique de la même façon aux armoires, aux comptoirs, à la céramique, etc., selon la description adoptée.
Bonnes pratiques pour limiter les litiges
- • Rédiger des descriptions claires, mesurables et illustrées de photos où c’est utile ;
- • Classer les unités par « typologies » pour éviter une documentation excessive, tout en couvrant les unités atypiques ;
- • Distinguer explicitement ce qui est standard de ce qui est amélioration fréquente (ex. dosseret en céramique non prévu à l’origine) ;
- • Tenir un registre des versions et motifs de mise à jour ;
- • Partager le document avec l’assureur et l’expert en sinistre pour s’assurer d’une lecture commune ;
- • Informer les copropriétaires que leurs améliorations devraient être assurées dans leurs polices individuelles.
Erreurs fréquentes à éviter
- • Décrire chaque unité individuellement sans raison : alourdit la gestion sans bénéfice réel ;
- • Oublier les éléments mécaniques en partie privative (échangeurs d’air, thermostats, etc.) ;
- • Confondre parties privatives et parties communes à usage restreint (balcons, fenêtres, terrasses) sans se référer à la déclaration de copropriété ;
- • Être trop vague (« finis de qualité supérieure ») ou trop précis (marques/modèles périmés) ;
- • Ne jamais mettre à jour après des travaux majeurs approuvés par le syndicat.
Qui devrait participer à sa rédaction
- • Conseil d’administration : responsabilité de pilotage et d’adoption ;
- • Gestionnaire : coordination, collecte de documents, diffusion ;
- • Évaluateur, architecte ou technologue : appui technique et cohérence avec l’évaluation de reconstruction ;
- • Courtier ou assureur : validation de l’utilité en règlement de sinistres et harmonisation des attentes.
Accès, conservation et diffusion
La description de référence devrait figurer au registre du syndicat et être facilement accessible aux administrateurs, au gestionnaire, aux copropriétaires, à l’assureur et à l’expert en sinistre, au besoin.
Conservez-la en version numérique, avec contrôle de versions, et annexez-y les photos, extraits de plans, schémas et résolutions pertinentes.
Relations avec d’autres documents clés
- • Évaluation de la valeur de reconstruction : cohérence souhaitable entre le standard décrit et les quantités/qualités présumées par l’évaluateur ;
- • Carnet d’entretien et planification des travaux : la compréhension des matériaux d’origine aide à planifier la durabilité et les remplacements ;
- • Fonds d’autoassurance et prévention des sinistres : une description claire accélère les règlements et réduit les coûts indirects.
En conclusion
Adopter une description de référence claire, précise et tenue à jour est l’une des meilleures décisions qu’un conseil d’administration puisse prendre pour professionnaliser la gestion des sinistres et réduire les conflits.
Si vous partez de zéro, commencez par les typologies d’unités les plus fréquentes, appuyez-vous sur des photos et harmonisez le tout avec votre déclaration de copropriété et votre assureur.
Pour être accompagné dans cette démarche et valider vos choix, communiquez avec AssureMonCondo.
Comment utiliser ce document
- • Rassemblez les documents de base : déclaration de copropriété, plans « tel que construit », photos d’origine, devis d’aménagement s’ils existent.
- • Classez vos unités par typologies (1 chambre, 2 chambres, penthouse, niveau jardin, etc.).
- • Pour chaque typologie, décrivez le « standard d’origine » des finis et équipements privés ; ajoutez des photos et extraits de plans.
- • Faites réviser le projet par un professionnel du bâtiment et, au besoin, par votre courtier/assureur.
- • Adoptez la description par résolution du conseil, datez-la et archivez la version signée.
- • Diffusez-la : registre du syndicat, extranet, trousse de bienvenue des nouveaux copropriétaires.
- • Révisez-la après tout projet majeur ou chaque année au renouvellement d’assurance.
- • Utilisez-la lors des sinistres pour distinguer rapidement le standard d’origine des améliorations.
Questions fréquentes
R. C’est un document du syndicat qui décrit le niveau de finition et les équipements d’origine des parties privatives par type d’unité. Elle sert surtout en assurance pour distinguer ce qui relève du syndicat et ce qui constitue une amélioration assurée par le copropriétaire.
R. Selon le Code civil du Québec et les réformes en assurance de copropriété, le syndicat doit tenir, pour les fins d’assurance, une description des parties privatives permettant d’identifier l’état d’origine des finis et équipements (à vérifier auprès de sources officielles).
R. Le conseil d’administration l’adopte généralement par résolution, après préparation et validation technique. Les modalités précises doivent être alignées avec la déclaration de copropriété et vérifiées au besoin.
R. Ce n’est pas toujours nécessaire. Elle peut être conservée au registre du syndicat avec contrôle de versions. Certaines copropriétés choisissent de l’annexer à un règlement de l’immeuble pour en faciliter l’accès. Validez la meilleure option pour votre immeuble.
R. Décrivez les matériaux et le grade (ex. stratifié commercial, quartz standard), sans multiplier les marques et modèles. Soyez assez précis pour permettre à un expert en sinistre de remettre l’unité dans son état d’origine sans ambiguïté.
R. On s’appuie alors sur la meilleure preuve disponible : plans, photos historiques, documents de vente, témoignages, devis de construction. Cela rallonge et complexifie souvent le règlement, d’où l’intérêt d’adopter rapidement une description de référence.
R. Créez des typologies séparées lorsque les finis d’origine diffèrent sensiblement. Ajoutez des photos et plans propres à ces unités et indiquez clairement les écarts par rapport au standard principal.
R. Seulement s’ils sont des parties privatives selon votre déclaration de copropriété. Dans plusieurs copropriétés, ces éléments sont des parties communes (souvent à usage restreint). Vérifiez votre déclaration avant d’inclure ces éléments.
R. Oui, c’est recommandé. La partager à l’assureur et à l’expert en sinistre facilite la tarification, la prévention et le règlement des réclamations.
R. Révisez-la au minimum lors du renouvellement annuel d’assurance et après tout projet majeur approuvé par le syndicat qui modifie l’état d’origine des unités.
R. Il s’agit d’une dépense du syndicat, généralement budgétée à même les charges communes. L’appui d’un professionnel (architecte, évaluateur) peut être pertinent selon la complexité de l’immeuble.