Mise en garde — à lire avant utilisation
Ce document est une ébauche générée automatiquement.
Il ne constitue pas un avis juridique ni professionnel.
Toute information, notamment de nature légale ou réglementaire, doit être vérifiée auprès de sources officielles et de conseillers qualifiés avant utilisation ou diffusion.
Description détaillée
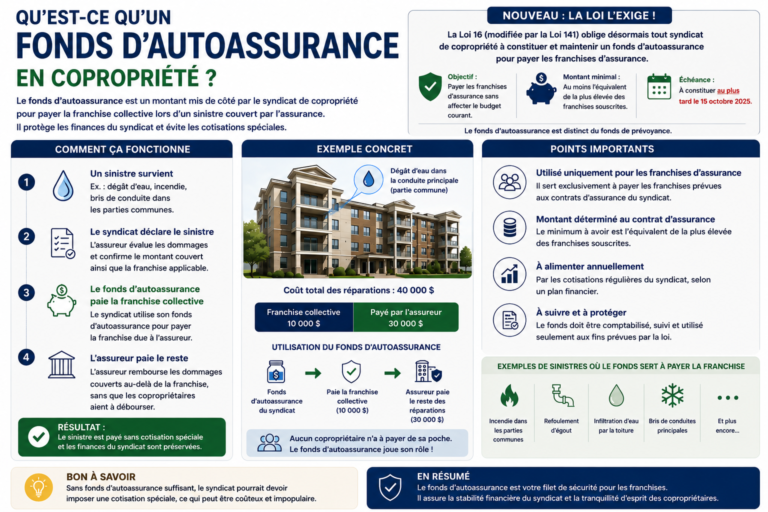
La plupart des syndicats de copropriété au Québec voient leurs primes d’assurance augmenter… et leurs franchises aussi.
On parle alors de « franchise collective ».
Mais que signifie exactement cette expression pour votre immeuble, votre budget et vos décisions de gestion?
Voici un guide clair pour les conseils d’administration et les gestionnaires.
Définition simple : la franchise du syndicat : La franchise collective est le montant qui demeure à la charge du syndicat de copropriété lorsqu’un sinistre est couvert par la police d’assurance du syndicat. Elle s’applique « collectivement » parce qu’elle est attachée au contrat du syndicat (bâtiment et responsabilité), et non aux contrats personnels des copropriétaires. Selon les risques, la police peut prévoir des franchises différentes (ex. dégâts d’eau, refoulement d’égout, incendie, tremblement de terre).
Plus le risque est élevé ou l’historique de sinistres important, plus la franchise peut être haute.
Ce que la franchise collective n’est pas : Elle n’est pas la franchise de l’assurance habitation d’un copropriétaire. Chaque copropriétaire détient sa propre police pour sa partie privative, ses améliorations et sa responsabilité personnelle. La franchise collective ne relève pas de cette police individuelle; elle découle de la police du syndicat et vise les dommages aux parties communes et, selon la configuration, à certains éléments des parties privatives assurés par le syndicat.
Qui paie la franchise lors d’un sinistre? : Par défaut, la franchise collective est une dépense du syndicat. Elle est payée à même les charges communes ou à partir d’un fonds d’autoassurance, s’il a été constitué. La répartition entre copropriétaires se fait selon les quotes-parts, sauf si la déclaration de copropriété ou un règlement valide prévoit une imputation différente permise par le droit en vigueur. Sous réserve de vérification juridique, il est parfois possible d’imputer la franchise au copropriétaire concerné lorsque le sinistre est lié à sa partie privative ou à une faute.
Ces modalités doivent être confirmées par vos conseillers et par la déclaration de copropriété.
Des franchises qui varient selon le risque . La plupart des polices prévoient des franchises distinctes par péril : - Dégâts d’eau et refoulement d’égout : souvent les plus élevées et variables selon l’état de la plomberie, l’âge de l’immeuble et l’historique des réclamations.:
- • Incendie : souvent plus basse, mais dépend des systèmes de prévention (gicleurs, alarmes, entretien).
- • Tremblement de terre : franchise fréquemment exprimée en pourcentage de la valeur assurée, d’où des montants potentiels très élevés.
- • Autres périls (vents violents, glace, etc.) : selon l’assureur et le profil de risque.
Impacts budgétaires : prévoir un fonds d’autoassurance : Des franchises élevées transforment un sinistre modéré en dépense immédiate pour le syndicat. D’où l’intérêt d’un fonds d’autoassurance spécifiquement dédié aux franchises et pertes non assurées. Selon les évolutions légales au Québec (à vérifier auprès de vos professionnels), la constitution d’un tel fonds est prévue pour les syndicats. En pratique, plusieurs conseils d’administration visent un niveau de capitalisation au moins égal à la plus élevée des franchises de la police, puis l’ajustent annuellement en fonction du marché et des travaux de prévention.
Réduire la franchise par la prévention et la gestion du risque. Les assureurs ajustent souvent la franchise en fonction du risque.:
Des mesures concrètes peuvent contribuer à stabiliser, voire à réduire, les franchises à moyen terme :
- • Programme de prévention des dégâts d’eau (remplacement planifié des colonnes montantes, vannes d’arrêt, tuyaux d’alimentation d’électroménagers, chauffe-eau, joints et scellants).
- • Installation de dispositifs de détection et de coupure d’eau (capteurs intelligents, valves automatiques dans les zones critiques, bacs de rétention sous appareils).
- • Entretien rigoureux des toitures, terrasses, joints d’enveloppe, drains, puisards et clapets antiretour.
- • Normes d’entretien dans les unités (flexibles tressés obligatoires, inspection périodique des chauffe-eau, nettoyage des conduits de sécheuse, entretien de climatiseurs et pompes de puisard).
- • Tenue d’un carnet d’entretien et programmation des travaux prioritaires affectant le risque assurantiel.
Gouvernance : des règles claires pour l’imputation de la franchise. Pour éviter les conflits, le conseil d’administration devrait, avec l’appui de professionnels, adopter des règles transparentes et conformes à la déclaration de copropriété et au droit applicable (à vérifier) :
- • Quand et comment la franchise est prélevée (charges communes, fonds d’autoassurance, cotisation spéciale temporaire).
- • Dans quelles situations la franchise peut être imputée à un copropriétaire (définition, limites, procédure, preuve requise, recours et délais).
- • Processus d’enquête interne et documentation minimale en cas de sinistre.
- • Communication des décisions aux copropriétaires et droit de révision prévu par les règlements.
Ces règles doivent être cohérentes avec les dispositions de la déclaration de copropriété et avec toute évolution légale ou réglementaire au Québec.
Une validation juridique est fortement recommandée avant leur adoption.
Assurance complémentaire : rachat de franchise et évaluation spéciale. Deux mécanismes utiles existent sur le marché :
- • Rachat de franchise (buy-down) pour le syndicat : couverture additionnelle visant à réduire la franchise effective d’un péril donné. Sa disponibilité et ses conditions varient; informez-vous auprès de votre courtier;
- • Garantie d’évaluation spéciale du copropriétaire : protection dans certaines polices personnelles qui peut rembourser la quote-part de la franchise collective imputée au copropriétaire selon les conditions de sa police.
Chaque copropriétaire devrait valider l’étendue de cette garantie avec son assureur.
Procédure en cas de sinistre avec une franchise élevée
- • Sécuriser les lieux et limiter les dommages (mesures d’urgence, coupure d’eau/électricité, etc.).
- • Aviser rapidement l’assureur, le gestionnaire et le conseil d’administration.
- • Ouvrir un dossier interne : photos, constats, rapports d’entrepreneurs, communications.
- • Vérifier la franchise applicable au péril visé et la disponibilité du fonds d’autoassurance.
- • Appliquer la méthode de répartition prévue par la déclaration et les règlements, après validation si nécessaire.
- • Communiquer clairement aux copropriétaires les montants, la justification et les modalités de paiement.
- • Évaluer l’opportunité d’une réclamation à l’assureur si les dommages dépassent significativement la franchise.
Indicateurs à suivre avec votre courtier
- • Évolution annuelle des franchises par péril et motifs (souscription, sinistres, conditions du marché).
- • Fréquence et sévérité des sinistres de l’immeuble versus la moyenne du portefeuille.
- • Mesures de prévention reconnues par l’assureur et impact potentiel sur la tarification et la franchise.
- • Options de rachat de franchise et clauses particulières pouvant limiter l’exposition du syndicat.
Enjeux juridiques à vérifier. Au Québec, la copropriété divise est encadrée par le Code civil du Québec, la déclaration de copropriété et diverses lois (notamment associées aux réformes souvent appelées Loi 141 et Loi 16). Les modalités d’imputation d’une franchise à un copropriétaire, la constitution d’un fonds d’autoassurance et les responsabilités du syndicat exigent une vérification au cas par cas.
Avant d’adopter une règle ou d’imputer une franchise, consultez votre gestionnaire, votre courtier et, au besoin, un professionnel du droit.
Conclusion : faire de la franchise un levier de gestion. Bien comprise, la franchise collective devient un outil de gouvernance et de prévention. Elle incite à renforcer l’entretien, à constituer un fonds d’autoassurance et à clarifier les règles d’imputation. En agissant en amont et en communiquant avec transparence, le conseil d’administration protège la valeur de l’immeuble et limite les mauvaises surprises. Besoin d’un regard externe sur vos franchises et vos pratiques de prévention?
L’équipe d’AssureMonCondo peut vous accompagner de façon neutre et pédagogique, en complément de vos conseillers habituels.
Comment utiliser ce document
- • Réunir votre certificat d’assurance du syndicat et la police complète (toutes les franchises par péril).
- • Comparer vos franchises actuelles avec l’historique des sinistres de l’immeuble.
- • Vérifier, avec un conseiller juridique, la déclaration de copropriété et les règlements sur l’imputation de la franchise.
- • Évaluer votre fonds d’autoassurance et fixer une cible de capitalisation réaliste.
- • Prioriser des mesures de prévention pour les périls à franchise élevée (plan d’action avec échéancier et budget).
- • Discuter avec votre courtier des options de rachat de franchise et des incitatifs possibles.
- • Mettre à jour vos procédures internes de gestion des sinistres et vos communications aux copropriétaires.
Questions fréquentes
R. C’est la portion d’un sinistre couvert par la police du syndicat qui reste à la charge du syndicat. Elle varie selon le péril (ex. eau, feu, tremblement de terre) et selon le risque de l’immeuble.
R. La franchise du copropriétaire concerne sa police personnelle pour sa partie privative et sa responsabilité. La franchise collective est liée à la police du syndicat et touche les parties communes (et parfois des éléments privatif assurés par le syndicat).
R. Par défaut, le syndicat paie, puis répartit selon les règles en vigueur (quotes-parts ou autre règle valide). Selon la déclaration et le droit applicable (à vérifier), une imputation au copropriétaire concerné peut être possible dans certaines situations.
R. Parfois oui, mais cela dépend de la déclaration de copropriété, des règlements et des règles de responsabilité applicables au Québec. Une vérification juridique s’impose avant toute imputation.
R. Beaucoup de syndicats visent au moins la plus élevée des franchises de la police, puis ajustent selon le risque et les travaux de prévention. Les exigences légales applicables au Québec doivent être vérifiées avec des professionnels.
R. Mettre en place un programme de prévention: remplacement planifié des composantes à risque, capteurs et valves de coupure d’eau, entretien des toitures et drains, normes d’entretien dans les unités, suivi des sinistres et des travaux correctifs.
R. À défaut de règle spécifique, la répartition suit les quotes-parts. Une règle d’imputation différente peut être prévue par la déclaration ou un règlement valide, sous réserve de conformité au droit québécois (à vérifier).
R. Communiquer la décision motivée, offrir un mécanisme de révision prévu aux règlements et, au besoin, consulter des professionnels. Les recours doivent être conformes au droit québécois; une validation juridique est nécessaire.