Mise en garde — à lire avant utilisation
L’information ci-dessus est fournie à titre général pour la gestion des copropriétés divises au Québec.
Elle ne constitue pas un avis juridique, d’assurance, d’ingénierie ni un conseil professionnel.
Les références légales et réglementaires doivent être vérifiées dans leur version officielle et à jour (Code civil du Québec, lois et règlements applicables).
Chaque situation étant particulière, consultez des professionnels qualifiés (juriste, courtier d’assurance, évaluateur, architecte) avant d’agir ou de diffuser le document.
Description détaillée
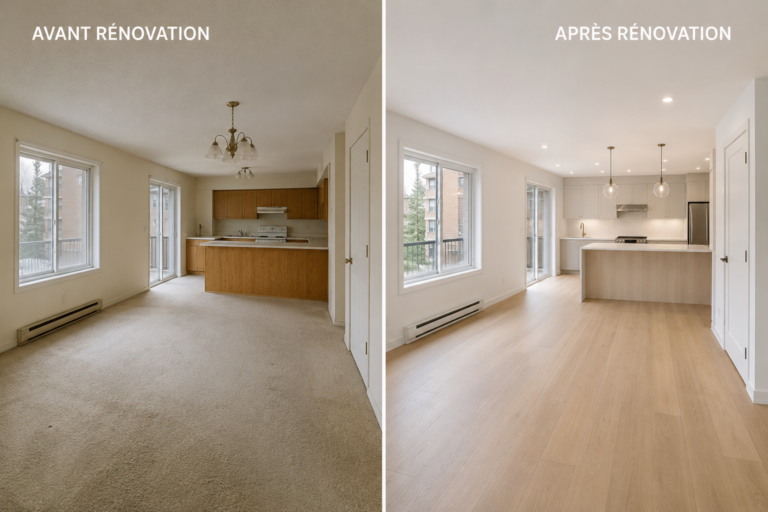
Définir clairement ce qui appartient au syndicat et ce qui relève des améliorations d’un copropriétaire est essentiel pour bien administrer une copropriété divise et régler efficacement les sinistres.
L’« unité de référence » est l’outil pratique qui permet de décrire l’état d’origine d’une partie privative, tel que livré par le constructeur, afin de distinguer les améliorations ultérieures.
Le Code civil du Québec encadre l’assurance du syndicat (art. 1073 et suivants du C.c.Q.; toujours vérifier la version à jour et son interprétation).
Les réformes issues notamment de la Loi 141 ont renforcé l’importance de documenter l’état d’origine pour répartir correctement les responsabilités d’assurance.
1. Qu’est-ce que l’unité de référence?
L’unité de référence est la description objective et vérifiable d’une partie privative à l’état d’origine (finitions, matériaux et équipements qui faisaient partie de l’immeuble lors de la livraison).
Elle sert de base de comparaison lors d’un sinistre : l’assurance du syndicat vise, en principe, les éléments des parties privatives à l’état d’origine, tandis que les améliorations (plus-value) ajoutées par un copropriétaire relèvent généralement de l’assurance du copropriétaire.
Cette distinction doit toujours être vérifiée au regard de la déclaration de copropriété, des polices d’assurance en vigueur et des dispositions applicables du Code civil du Québec.
2. Pourquoi est-ce indispensable en cas de sinistre?
Sans unité de référence, l’ajustement d’un sinistre devient plus long, plus coûteux et plus litigieux.
Une description claire permet :
- • d’identifier rapidement ce que le syndicat doit remettre en état à la valeur d’origine et ce que le copropriétaire doit assumer au titre d’améliorations;
- • d’accélérer l’indemnisation en réduisant les débats techniques;
- • d’appuyer les décisions du conseil d’administration et du gestionnaire devant les assureurs, les copropriétaires et, au besoin, le Tribunal administratif du logement (pour les aspects de logement loué) ou les tribunaux de droit commun, le cas échéant.
3. Contenu essentiel d’une bonne description
La description d’unité de référence doit être factuelle, mesurable et suffisamment détaillée pour guider un évaluateur ou un entrepreneur :
- • Revêtements de planchers, murs et plafonds (type, matériau, calibre, qualité);
- • Menuiseries et portes intérieures; moulures et plinthes;
- • Armoires et comptoirs (cuisine, salles de bains), vanités;
- • Appareils sanitaires et plomberie fixe (baignoire/douche, toilette, lavabos, robinetterie);
- • Appareillage électrique fixe (prises, interrupteurs, plafonniers standards), ventilation de base, détecteurs;
- • Finitions des balcons/terrasses rattachés à la partie privative, s’il y a lieu, en cohérence avec la déclaration quant au statut de ces éléments;
- • Fenêtres et portes-fenêtres si elles font partie de la partie privative selon la déclaration (à vérifier, car ces éléments sont souvent parties communes);
- • Inclusions/exclusions claires pour les biens meubles (électroménagers, luminaires décoratifs, rideaux, etc.), généralement non couverts par l’assurance du syndicat.
Joignez, lorsque possible, des plans d’architecte, devis de construction, fiches techniques et photos datées.
Évitez les formulations vagues (« matériaux de luxe ») au profit de spécifications concrètes (« céramique porcelaine 12×24 grade commercial, coulis époxy gris »).
4. Procédure d’élaboration et d’adoption par le conseil
Pour une copropriété récente, partez des documents du promoteur : devis de construction, plans « tel que construit », fiches de sélection standard.
Pour un immeuble plus ancien :
- • rassembler les archives disponibles (plans, brochures de vente, contrats d’époque);
- • comparer des unités jamais surclassées, si elles existent, et documenter l’état le plus représentatif;
- • au besoin, mandater un professionnel (architecte, technologiste, évaluateur) pour établir une description neutre et cohérente;
- • faire approuver la version finale par résolution du conseil d’administration et l’insérer au registre du syndicat.
Informez le courtier ou l’assureur du syndicat que l’unité de référence est disponible; cela peut faciliter l’acceptation du risque et la gestion des réclamations.
5. Mise à jour et gestion documentaire
L’unité de référence décrit l’état d’origine; elle ne change pas au gré des améliorations privées.
Toutefois, mettez-la à jour si des informations plus fiables deviennent disponibles (p. ex., redécouverte de plans « tel que construit »), ou si une phase additionnelle du projet comporte un standard différent qu’il faut documenter distinctement.
Assurez la traçabilité : date, version, unités/typologies couvertes, signatures des personnes qui ont préparé et approuvé le document.
Conservez le tout au registre du syndicat et dans le carnet d’entretien.
6. Articulation avec la déclaration de copropriété et les assurances
La déclaration de copropriété précise les limites entre parties communes et parties privatives et peut traiter des améliorations.
Elle demeure la référence juridique première.
L’unité de référence est un document technique qui vient la compléter pour l’application pratique des assurances.
Le régime d’assurance du syndicat est prévu au Code civil du Québec (art. 1073 et suivants C.c.Q., à vérifier dans leur version à jour), et les obligations d’assurance des copropriétaires sont généralement définies par leur propre police de copropriétaire occupant ou non-occupant.
En cas d’incohérence, il faut se référer à la déclaration, au Code civil du Québec et aux polices en vigueur, et consulter des professionnels qualifiés.
7. Erreurs fréquentes à éviter
- • Utiliser une unité rénovée haut de gamme comme référence, gonflant injustement les coûts imputés au syndicat;
- • Mélanger l’état d’origine et les améliorations sans les distinguer clairement;
- • Omettre des éléments techniques intégrés (p. ex., membrures, insonorisation, apprêts), pourtant utiles aux estimations de remise en état;
- • Négliger les variantes par typologie (1 chambre, 2 chambres, penthouse) ou par phase/tour;
- • Oublier les espaces privatifs accessoires (rangement, stationnement intérieur) lorsqu’une finition d’origine y est pertinente;
- • Ne pas communiquer la description aux intervenants clés (assureur du syndicat, gestionnaire, expert en sinistre).
8. Bonnes pratiques de prévention et de gouvernance
- • Harmoniser l’unité de référence avec l’évaluation en valeur à neuf de l’immeuble (mandat d’évaluateur en assurance) pour éviter les écarts majeurs de qualité présumée;
- • Préparer des annexes illustrées (photos datées) et un sommaire par type d’unité;
- • Former les nouveaux administrateurs sur l’usage de l’unité de référence dans la gestion des sinistres et des travaux;
- • Inscrire le document au registre et le mentionner dans les communications aux copropriétaires (p. ex., guide d’accueil);
- • Réviser périodiquement la clarté rédactionnelle, sans altérer l’état d’origine, pour faciliter l’interprétation.
9. En cas de sinistre : comment l’utiliser concrètement?
- • Remettre la description pertinente à l’expert en sinistre et à l’entrepreneur mandaté par le syndicat;
- • Comparer les éléments endommagés avec l’unité de référence : tout ce qui excède le standard d’origine est, en principe, traité comme amélioration du copropriétaire;
- • Documenter par photos et mesures avant démolition et après travaux;
- • Confirmer avec les assureurs (syndicat et copropriétaire) la répartition des indemnités et des franchises, au besoin avec l’appui d’un professionnel.
10. Conclusion : un levier de clarté et d’efficacité
L’unité de référence est un pilier de la bonne gestion des sinistres et de la gouvernance du syndicat.
Bien rédigée, adoptée et conservée, elle réduit les litiges, accélère les réclamations et protège à la fois le syndicat et les copropriétaires.
Pour créer ou mettre à jour votre unité de référence et l’arrimer à vos assurances, n’hésitez pas à vous faire accompagner; l’équipe d’Assurance de copropriétés au Québec peut vous orienter vers les bonnes pratiques et ressources spécialisées.
Comment utiliser ce document
- • Dresser l’inventaire des documents techniques disponibles (plans, devis, brochures) et identifier les typologies d’unités.
- • Rédiger une description neutre de l’état d’origine pour chaque typologie (avec annexes/photos), puis la faire valider au conseil d’administration.
- • Classer le document au registre du syndicat et l’inclure dans le carnet d’entretien.
- • Transmettre la version approuvée au courtier/assureur du syndicat et au gestionnaire.
- • Utiliser la description lors des réclamations pour comparer l’état sinistré à l’état d’origine et répartir les responsabilités d’assurance.
- • Réviser périodiquement la clarté du document et l’étendre aux nouvelles phases/variantes, au besoin.
Questions fréquentes
R. C’est la description factuelle de l’état d’origine d’une partie privative (matériaux, finitions et équipements livrés par le constructeur). Elle sert de base pour distinguer les améliorations apportées par un copropriétaire et facilite la gestion des sinistres.
R. Le Code civil du Québec encadre l’assurance du syndicat et la distinction entre l’état d’origine et les améliorations doit être possible pour appliquer correctement les garanties (art. 1073 et suiv. C.c.Q., à vérifier). La pratique reconnue et attendue par les assureurs est de documenter une unité de référence. Vérifiez toujours vos obligations précises avec un professionnel.
R. Le conseil d’administration peut la préparer à partir des plans et devis d’origine, idéalement avec l’aide d’un professionnel (architecte, technologiste, évaluateur). Elle est ensuite adoptée par résolution du conseil et consignée au registre du syndicat.
R. En règle générale, les biens meubles (électroménagers, habillages de fenêtres, luminaires décoratifs) ne sont pas compris dans l’assurance du syndicat et ne figurent pas dans l’unité de référence. Les dispositifs fixés de manière permanente et faisant partie de l’immeuble (p. ex., plafonniers standards, robinetterie) peuvent y apparaître. Vérifiez selon votre déclaration et vos polices.
R. Préparez une unité de référence par typologie ou par phase lorsque les standards d’origine diffèrent. Identifiez clairement les unités couvertes par chaque description et joignez des annexes illustrées.
R. Reconstituez l’état d’origine en croisant les sources : plans restants, brochures de vente, témoignages, unités jamais surclassées, photos d’archives, factures d’époque. Au besoin, mandatez un professionnel pour une description neutre et cohérente.
R. Non. Elle décrit l’état d’origine et ne change pas à chaque amélioration privée. Mettez-la à jour seulement si vous obtenez de meilleures sources (p. ex., plans « tel que construit ») ou pour ajouter de nouvelles typologies/phases.
R. La déclaration établit les limites entre parties communes et privatives et peut définir les améliorations. L’unité de référence est un document technique complémentaire qui facilite l’application des assurances. En cas de divergence, référez-vous à la déclaration, au Code civil du Québec et aux polices en vigueur.
R. Elle permet de comparer rapidement les finis endommagés à l’état d’origine. Les éléments excédant le standard d’origine sont traités comme améliorations du copropriétaire, ce qui accélère l’ajustement et réduit les litiges avec les assureurs.
R. Oui, c’est recommandé. Votre courtier/assureur pourra mieux évaluer le risque, ajuster les protections au besoin et s’appuyer sur le document en cas de réclamation.