Mise en garde — à lire avant utilisation
L’information fournie est de nature générale et vise à soutenir la gestion des syndicats de copropriété au Québec.
Elle ne constitue pas un avis juridique, d’assurance ou professionnel.
Les lois, règlements, déclarations de copropriété et polices d’assurance varient et doivent être vérifiés auprès de sources officielles et de professionnels qualifiés (avocat, notaire, courtier en assurance, ingénieur, etc.) avant toute décision ou diffusion.
Description détaillée
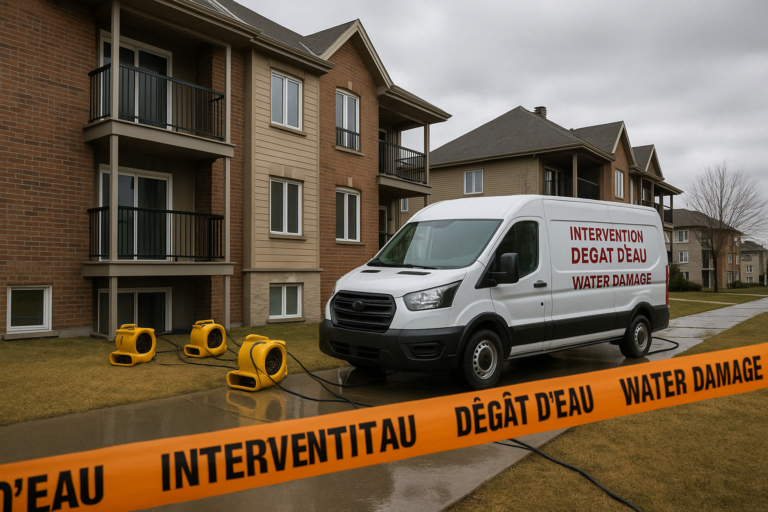
Un dégât d’eau survenant dans une copropriété divise peut coûter cher, bien au-delà des seules réparations.
Ce cas réel, anonymisé et adapté au contexte québécois, illustre comment un incident banal a mobilisé le conseil d’administration, impacté la prime d’assurance et révélé des failles de prévention.
Vous y trouverez les décisions prises, les coûts directs et indirects, et surtout les mesures à mettre en place pour réduire la fréquence et la gravité des sinistres.
Un dégât d’eau à 6 h du matin : le scénario
Dans un immeuble de 8 étages à Montréal, un boyau de laveuse non gainé (caoutchouc) cède dans une partie privative.
L’eau s’infiltre vers le dessous et le corridor de l’étage.
Quatre unités et des parties communes (plafonds, murs, planchers et gypse des corridors) sont touchées.
L’équipe d’entretien ferme l’alimentation d’eau après 25 minutes.
Un entrepreneur en mesures d’urgence est dépêché pour l’aspiration, le séchage et le démantèlement sélectif.
Au bilan, les travaux des parties communes et des “constructions d’origine” dans deux unités sont réclamés à l’assurance du syndicat.
Les améliorations de deux copropriétaires (planchers haut de gamme et comptoirs) sont traitées via leurs assurances personnelles.
La facture globale des réparations prises en charge par la police du syndicat s’élève à environ 68 000 $ avant application de la franchise, à titre indicatif — les montants varient selon les immeubles, les polices et les marchés.
Décisions immédiates du conseil et gestion du sinistre
- • Contenir le sinistre: fermeture de l’eau par étage, puis au shut-off principal, et appel aux mesures d’urgence.
- • Sécuriser les lieux: contrôle électrique préventif, signalisation des zones glissantes et accès restreint.
- • Aviser: déclaration de sinistre à l’assureur du syndicat; avis aux copropriétaires touchés; consignation des faits (photos, heures, personnes présentes).
- • Mandater: coordonner l’expert en sinistre de l’assureur; désigner un interlocuteur unique du syndicat; prévoir, au besoin, des professionnels (plombier licencié RBQ, évaluateur en bâtiment, hygiéniste pour risques de moisissures si requis).
Qui paie quoi?
Rappel des principes à vérifier
- • Assurance du syndicat: vise l’immeuble et les parties communes, ainsi que les parties privatives pour leur état d’origine tel que décrit à la déclaration de copropriété.
La portée exacte dépend de la police en vigueur; à valider auprès du courtier/assureur.
- • Assurance du copropriétaire: couvre habituellement les améliorations (survaleur par rapport à l’origine), ses biens meubles et sa responsabilité civile.
Les conditions et montants varient selon les polices individuelles.
- • Franchise du syndicat: certaines déclarations de copropriété prévoient le refacturage de la franchise à un copropriétaire en cas de faute ou selon d’autres critères.
Le Code civil du Québec encadre ces situations; toute décision de refacturer devrait être documentée et validée professionnellement au cas par cas.
- • Fonds d’autoassurance: un fonds distinct visant notamment la franchise et certaines pertes non assurées peut être requis par le Code civil du Québec.
Confirmez les exigences et le niveau de capitalisation avec des sources officielles et vos conseillers.
Conclusion pratique: la répartition dépend des faits, de la déclaration de copropriété, de la police d’assurance et du cadre légal applicable.
Avant toute décision, vérifiez et consignez les éléments de preuve (origine, cause probable, entretiens faits ou non, clauses pertinentes).
Coûts directs… et coûts invisibles
- • Directs (exemples): mesures d’urgence et séchage, démolition sélective, remise en état des finis d’origine, honoraires professionnels, gestion de projet/chantier.
Dans notre cas, la réclamation brute a avoisiné 68 000 $ et la franchise était de 25 000 $.
- • Indirects (souvent sous-estimés):
- • Augmentation de prime ou de franchise au renouvellement;
- • Temps de gestion du conseil d’administration et du gestionnaire;
- • Retards d’entretien ailleurs dans l’immeuble;
- • Insatisfaction des copropriétaires et risques de litiges;
- • Perturbations opérationnelles (accès, bruit, poussière) et impact sur l’image de l’immeuble.
Erreurs fréquentes observées
- • Absence de plan clair pour couper l’eau rapidement (vannes non identifiées, personnel non formé).
- • Boyaux d’appareils en caoutchouc non remplacés, sans registres d’entretien.
- • Communication tardive aux occupants, générant confusion et méfiance.
- • Mauvaise distinction entre “origine des dommages” et “responsabilité” lors des discussions sur la franchise.
- • Dossiers incomplets pour l’assureur (factures et photos manquantes, délais de transmission).
Mesures de prévention à implanter sans tarder
- • Remplacer tous les boyaux de laveuse, lave-vaisselle et réfrigérateur par des modèles tressés homologués, avec preuve de remplacement conservée au registre du syndicat lorsque requis par le règlement de l’immeuble.
- • Installer des détecteurs de fuite avec alarme et, dans les zones critiques, des dispositifs d’arrêt automatique de l’eau.
- • Étiqueter chaque vanne d’arrêt (localisation, portée) et afficher un protocole “couper-l’eau-en-1-minute”.
Former le personnel et les administrateurs clés.
- • Adopter un règlement imposant l’entretien périodique des appareils alimentés en eau et l’accès au logement pour inspection préventive par un entrepreneur détenant la licence RBQ requise.
- • Tenir un registre d’entretien et de sinistres, lier ces données au carnet d’entretien et au fonds de prévoyance.
- • Exiger des entrepreneurs une preuve d’assurance responsabilité civile et de conformité.
- • Revoir avec le courtier la franchise et les protections d’assurance à la lumière de la sinistralité de l’immeuble.
Dossiers et preuves à préparer pour l’assureur
- • Déclaration de copropriété et annexes pertinentes; règlements applicables.
- • Plans ou description des “finis d’origine” des parties privatives, le cas échéant.
- • Photos/vidéos datées, journal des événements (heures, interventions, décisions), coordonnées des témoins.
- • Rapports et factures des mesures d’urgence et des professionnels mandatés.
- • Historique d’entretien lié à la plomberie ou aux appareils concernés.
Chronologie réaliste d’un sinistre d’eau
- • 0–24 h: arrêt de l’eau, mesures d’urgence, déclaration à l’assureur, documentation des dommages.
- • 1–7 jours: inspection de l’expert en sinistre, séchage contrôlé, estimation des travaux, décisions intérimaires du conseil.
- • 1–8 semaines: travaux de remise en état, validations d’humidité résiduelle au besoin, règlement provisoire avec l’assureur.
- • Clôture: ajustements, règlement final, retour d’expérience et mise à jour des mesures de prévention.
Les délais réels varient selon l’ampleur des dommages, la disponibilité des entrepreneurs, les matériaux et les exigences de l’assureur.
Leçons tirées du cas
- • La rapidité d’intervention réduit la facture et les litiges.
- • La clarté des règles (entretien, accès, franchise) désamorce les conflits.
- • Les preuves matérielles et registres d’entretien pèsent lourd lors de l’analyse de responsabilité et de couverture.
- • La prévention ciblée (boyaux tressés, vannes identifiées, détecteurs) est peu coûteuse comparée à une hausse de prime durable.
Conclusion — Transformer un incident en levier de gouvernance
Un dégât d’eau est un test de vos procédures, de votre gouvernance et de votre programme d’assurance.
En outillant votre conseil d’administration — protocoles, registres, formation, règles claires et prévention — vous réduisez l’ampleur des sinistres et les tensions avec les copropriétaires.
Pour évaluer vos protections, vos franchises et vos priorités de prévention à partir de votre réalité, communiquez avec Assurance de copropriétés au Québec.
Comment utiliser ce document
- • Présentez cette étude de cas à votre conseil d’administration et convenez d’un protocole “couper-l’eau-en-1-minute”.
- • Comparez vos règlements aux mesures proposées (boyaux tressés, inspections d’accès, preuves d’entretien) et préparez un projet de mise à jour.
- • Demandez à votre courtier un point d’assurance: franchises, clauses sur les parties privatives d’origine, impacts d’un sinistre sur la prime.
- • Mettez à jour le registre du syndicat: plans d’origine connus, journal d’entretien, localisation des vannes, fournisseurs d’urgence.
- • Préparez un “trousseau sinistre d’eau”: fiches réflexes, liste d’appels, formulaires de communication aux copropriétaires, gabarit de journal des événements.
- • Planifiez un exercice annuel avec les copropriétaires/gestionnaire (simulation de fuite et coupure de l’eau).
Questions fréquentes
R. En général, l’assurance du syndicat couvre l’immeuble, les parties communes et les parties privatives pour leur état d’origine selon la police en vigueur; l’assurance du copropriétaire couvre ses améliorations, ses biens et sa responsabilité civile. La répartition exacte dépend des faits, de la déclaration de copropriété et des polices. Vérifiez auprès de votre courtier et, au besoin, d’un conseiller juridique.
R. Faites valider toute décision par des professionnels et consultez vos textes constitutifs.
R. Habituellement non; les améliorations par rapport à l’état d’origine relèvent de l’assurance du copropriétaire. L’état d’origine doit être défini par la déclaration ou un descriptif fiable. Vérifiez votre police et conservez un inventaire des finis d’origine connus.
R. Le Code civil du Québec prévoit un fonds d’autoassurance visant notamment la franchise et certaines pertes non assurées. Les modalités doivent être confirmées avec des sources officielles et vos professionnels, afin de définir le niveau de capitalisation et les règles d’utilisation.
R. Votre police peut exiger la déclaration de tout incident susceptible d’entraîner une réclamation. Avant de “payer comptant”, discutez avec votre courtier des impacts possibles sur la couverture future et la conformité à la police.
R. Plusieurs assureurs reconnaissent des mesures de prévention, mais les rabais varient. Demandez à votre courtier quels dispositifs sont admissibles et quelles preuves fournir (photos, factures, attestation d’installation).
R. La charge d’un montant (ex. franchise) à un copropriétaire sans preuve de faute ou clause claire est risquée. Faites valider avant toute décision.
R. Souvent, l’assurance du copropriétaire occupant couvre les frais de relogement (selon la police). L’assurance du syndicat vise l’immeuble, pas les dépenses de vie des occupants, sauf dispositions particulières. Vérifiez chaque police et la déclaration.
R. Obligation d’entretien des appareils alimentés en eau, remplacement périodique des boyaux par des modèles tressés, accès d’inspection préventive, preuve de travaux par un entrepreneur licencié RBQ, signalement obligatoire des fuites et plan des vannes affiché.
R. Un calendrier clair et des communications fréquentes réduisent les frictions.